Как платить налог на выигрыш
Если выиграете в лотерею, казино, в букмекерской конторе или рекламной акции, нужно будет заплатить налог на доходы физических лиц.
Размер налога зависит от величины выигрыша и его источника. Расскажу, сколько платить в каждом случае и как правильно это сделать.
Минимальная сумма выигрыша в лотерею, облагаемого налогом
Налог на выигрыш до 4 000 ₽ в год платить не нужно . Эта сумма — своеобразный налоговый вычет. Все выигрыши в лотерею, казино и у букмекеров за год складывают, отнимают 4 000 ₽ и с разницы исчисляют НДФЛ.
За год вы дважды выиграли в лотереи:
- вариант 1: по 500 ₽, всего — 1 000 ₽. Это меньше 4 000 ₽, налог платить не надо;
- вариант 2: 2 000 ₽ и 8 000 ₽. Суммарный выигрыш — 10 000 ₽. НДФЛ надо заплатить с 6 000 ₽ .
Ставка и размер налога на выигрыш
Выигрыши налоговых резидентов РФ облагают НДФЛ по основной прогрессивной ставке — от 13 до 22%, зависит от суммы выигрыша . За приз в рекламной акции ставка — 35%. А для нерезидентов с любого выигрыша — 30% .
Дальше рассмотрю только налог для резидентов по ставке 13% — для выигрышей и прочих доходов до 2,4 млн рублей включительно.
Выигрыш в букмекерской конторе — 13%. Ставка не зависит от того, где вы выиграли: в помещении или на сайте легального российского букмекера, на сайте нелегальной российской или зарубежной букмекерской конторы.
В случае с официальным букмекером в РФ налоговая база зависит от суммы, которую вы снимаете со счета букмекера, — в законе эта сумма называется «выигрыш» . Так же буду именовать ее и в статье.
Сумму, которую внесли букмекеру, стану называть «депозит», а разницу между выигрышем и депозитом — «прибыль».
Если выигрыш меньше 4 000 ₽ за год, налог не платите. Но учтите — это единый лимит для букмекерских контор, казино и лотерей.
В текущем году Иннокентий выиграл 3 000 ₽ на ставках у букмекера и 2 000 ₽ в казино.
В каждом месте доход менее 4 000 ₽, и потому каждое же не удержит НДФЛ при выплате денег. Но сообщит об этом в налоговую по итогам года.
Инспекция сложит суммы, вычтет 4 000 ₽ и посчитает НДФЛ к доплате с 1 000 ₽ превышения , получится 130 ₽ .
Помните об этой особенности, когда далее увидите в формуле подсчета налога с того или иного выигрыша вычет в 4 000 ₽.
Если сняли свыше 4 000 ₽, налоговой базой считается разница между суммой снятия и депозитом. Тогда букмекерская контора становится налоговым агентом и сама считает НДФЛ сразу при выводе средств. Вам отчитываться и платить не нужно .
Налог = (Сумма снятия − 4 000 ₽ − Депозит) × 13%
Закон неудачно называет депозит ставкой или интерактивной ставкой, а для самих ставок на спортивные события вводит термин «пари» . Из-за этого игроки часто путаются при попытках посчитать НДФЛ. Суммы пари не имеют значения для налога — важно, сколько вы внесли и снимаете.
Игрок внес на счет в букмекерской конторе 100 000 ₽ — это его депозит. Потом поставил 100 ₽ — это сумма пари. Неожиданно выиграл 20 000 ₽ — но пока он их не снял, налоговая о везении даже не узнает.
Потом игрок вывел 20 000 ₽ — только теперь они стали выигрышем для НДФЛ. На счету для продолжения игры остались 99 900 ₽ — это тоже налоговую не интересует.
Букмекер вычтет из выигрыша в 20 000 ₽ депозит — 100 000 ₽. Отрицательной база по налогу быть не может, потому равна нулю. НДФЛ с выигрыша — тоже 0 ₽.
Выигрыш в казино — 13%. Здесь тоже ставка не зависит от того, выиграли ли вы в легальном казино в игорной зоне, в нелегальном офлайн- или онлайн-казино.
Также НДФЛ не облагают выигрыши до 4 000 ₽ в год.
Налоговая база тоже уменьшается на депозит — сумму, которую игрок внес в кассу или на счет казино в обмен на фишки или иную внутреннюю валюту. Как и в случае с букмекерами, речь идет именно о внесенных деньгах, а не о ставках :
Налог = (Выигрыш − 4 000 ₽ − Депозит) × 13%
Казино не рассчитывает и не удерживает НДФЛ с выигрыша, но уведомляет налоговую о выданной и полученной суммах.
Если по году получилась прибыль, инспекция считает НДФЛ и направляет игроку уведомление. Тот платит не позднее 1 декабря года, следующего за годом выдачи выигрыша .

Выигрыши в лотереях — 13%. Формула для расчета налога:
Налог = (Выигрыш − 4 000 ₽) × 13%
Например, ваш суммарный выигрыш в двух лотереях — 10 000 ₽. Тогда налог будет считаться так: (10 000 − 4 000) × 13% = 780 ₽.
Лотерею может организовывать только государство . Оно поручает провести ее оператору из реестра ФНС.
Операторов определяют Минфин или Минспорта, они же заключают с ними контракты и утверждают условия лотерей.
Если вы выиграли от 15 000 ₽, налог исчислит, удержит, перечислит в бюджет и отчитается по нему налоговый агент — оператор лотереи. Если выигрыш меньше 15 000 ₽, но свыше 4 000 ₽ — считаете и платите сами .
Не всегда легко понять, в лотерею ли вы играете. Например, за покупку в киоске мороженого могут дать билет для участия в розыгрыше. Похоже одновременно на лотерею и на рекламную акцию, а налоговые ставки в этих случаях разные. Поясню, как их отличать.
На лотерейном билете указывают название министерства, наименование оператора, номер и цену билета. Если на вашем билете этой информации нет, он не лотерейный.
Часто производители и торговые сети проводят розыгрыши призов в рекламных целях. Например, чтобы увеличить продажи или рассказать о новом товаре. Тогда налог на выигрыш будет 35%.
Призы в рекламных акциях — 35% от их суммы или стоимости. Налог будет считаться по такой формуле:
Налог = (Выигрыш − 4 000 ₽) × 35%
Важный нюанс: годовой необлагаемый лимит в 4 000 ₽ — отдельный от лимита для выигрышей у букмекеров, в казино или лотерею . Но, как и в ситуации с ними, единый для всех организаторов рекламных акций, не для каждого.
В текущем году Аврора:
- выиграла в лотерею Минспорта 1 000 ₽;
- по рекламной акции получила продукции на 2 000 ₽ от производителя йогуртов, еще 3 000 ₽ перечислил парфюмерный магазин за рекламный розыгрыш.
С выигрыша в официальную лотерею Аврора НДФЛ не платит — он меньше 4 000 ₽.
Два рекламных приза превышают отдельный лимит в 4 000 ₽ на 1 000 ₽ , НДФЛ к уплате — 350 ₽ .
Организация или предприниматель, проводившие рекламную акцию, — налоговые агенты. Они должны определить величину дохода и заплатить за вас налог, если выигрыш денежный .
Обычно организаторы акций сразу закладывают НДФЛ в бюджет, и после получения приза не приходится отдавать государству 35% от его суммы отдельно.
Если выигрыш денежный, его изначально увеличивают на НДФЛ.
Вы выиграли 10 000 ₽, но в документах будет 15 385 ₽. Налог по ставке 35% — 5 385 ₽ .
К выплате на руки остаются 10 000 ₽ , которые вам и обещали.
Для упрощения я опустил вычет в 4 000 ₽ — главное, чтобы вы поняли идею.
Если же главный приз неденежный, рекламодатели обычно добавляют к нему денежную сумму, за счет которой и платят НДФЛ. На руки денег вы не получите — они полностью уйдут на налог за обе части.
Вы купили творог, зарегистрировали промокод и выиграли поездку в Кению.
Сеть супермаркетов, которая придумала акцию, определила стоимость поездки в 1 млн рублей — это неденежная часть.
Дополнительно организаторы дают округленно 540 000 ₽ деньгами, но все они уходят государству как НДФЛ, а вы спокойно едете в Кению без лишних расходов.
Расчеты с бюджетом вас не касаются, и проверять их не обязательно. Но для наглядности покажу, как сеть расплатится за вас с налоговой. Материальная часть плюс денежная часть — это налоговая база:


Организаторы акции попросят у вас заявление, что в течение года вы не вычитали 4 000 ₽. Если представите документ, сеть уменьшит налоговую базу на эту сумму. Если не представите, НДФЛ по ставке 35% заплатят без вычета.
Подсчет налога будет таким:
(1 млн рублей стоимости поездки в Кению + 536 308 ₽ денежной части − 4 000 ₽ вычета) × 35% = 536 308 ₽.
Так и выходит, что весь выигрыш деньгами, 536 308 ₽, розничная сеть перечислит как НДФЛ. А победителю платить этот налог не придется.
Организатор рекламной лотереи с неденежным призом вправе, а не обязан использовать такую схему. Поэтому он может переложить заботы по уплате НДФЛ на получателя выигрыша.
Тогда организатор подаст в налоговую справку о доходах получателя приза с исчисленным, но не удержанным налогом по ставке 35% до 25 февраля года, следующего за годом вручения приза .
Ближе к осени налоговая пришлет победителю розыгрыша уведомление на уплату НДФЛ. Внести деньги нужно будет до 1 декабря .
Выигрыш в иностранной лотерее — 13%. Налог здесь считается по стандартной формуле:
Налог = (Выигрыш − 4 000 ₽) × 13%
Если купили лотерейный билет другого государства и выиграли, возможны три варианта, как быть с налогообложением.
Первый — со страной выплаты выигрыша действует полноценное соглашение об избежании двойного налогообложения, СОИДН. Тогда платить налог по месту выигрыша не надо, только в России . Но оператору иностранной лотереи нужно передать сертификат налогового резидента РФ — его можно оформить онлайн на сайте ФНС.
Второй вариант: в СОИДН с государством, где вы выиграли, большинство статей приостановлены. Осталась только возможность зачесть иностранный налог с дохода в счет российского. Ею и нужно воспользоваться. Если зарубежный налог окажется больше нашего, платить НДФЛ в РФ не придется .
Третий вариант: Россия не подписывала СОИДН со страной, где находится оператор лотереи, который выплачивает вам выигрыш. В этом случае уплатить налог придется и по месту выигрыша, и в РФ.
Выигрыш автомобиля. Ставка зависит не от того, что именно вы выиграли, а от того, во что играли. Если автомобиль получили по итогам участия в соревновании или шоу нерекламного характера, заплатить нужно НДФЛ по прогрессивной шкале — от 13 до 22%. Если получили как приз в рекламной акции — 35%.
Как организаторы обычно в таких случаях платят налог за победителей, мы уже разобрали выше.
Доходы за участие во многих крупных спортивных соревнованиях вообще не облагаются налогом. Например, спортсмены не платят НДФЛ за автомобили, которые государство или организаторы соревнований вручают за выступления на Олимпиаде, чемпионате мира или Европы .
Как сообщить о выигрыше
Отчитываются за выигрыш через налоговую декларацию 3-НДФЛ. Это не всегда обязательно: во многих случаях за вас отчитываются налоговые агенты. Эти случаи мы перечислим ниже.
Куда подавать декларацию. Декларацию подают в налоговую инспекцию по месту жительства или в личном кабинете налогоплательщика. Подробности далее.
Срок подачи декларации — до 30 апреля года, следующего за годом получения выигрыша .
Порядок уплаты налога на выигрыш
Когда заполняете декларацию, выигрыши в российских лотереях, казино и букмекерских конторах следует показать в приложении 1 «Доходы от источников в Российской Федерации», в иностранных — в приложении 2 «Доходы от источников за пределами Российской Федерации».
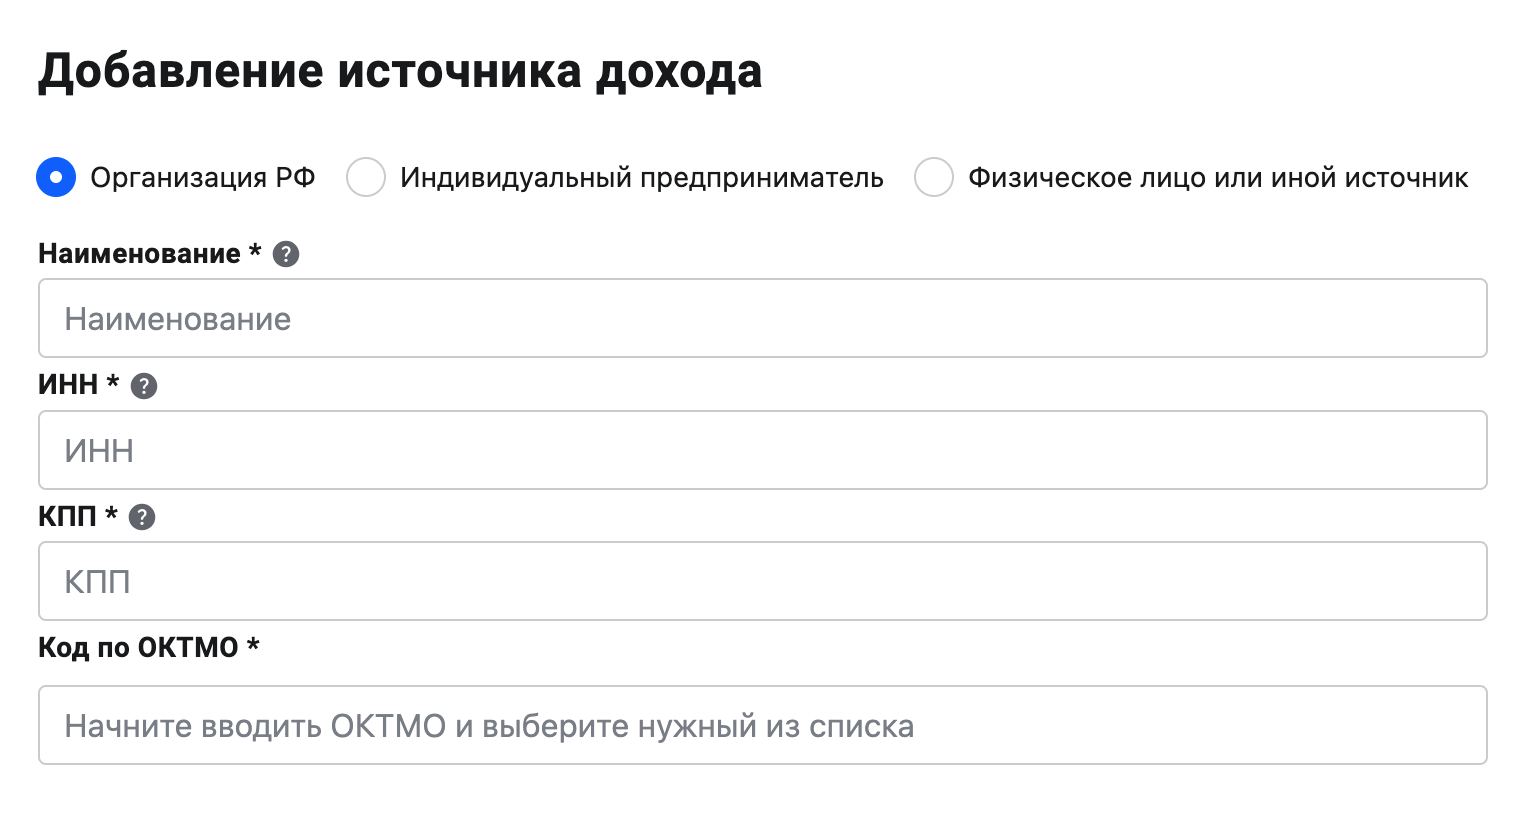

Подать декларацию нужно до 30 апреля следующего года, а заплатить налог — до 15 июля .
Уплатить можно по-разному:
- через личный кабинет на сайте ФНС;
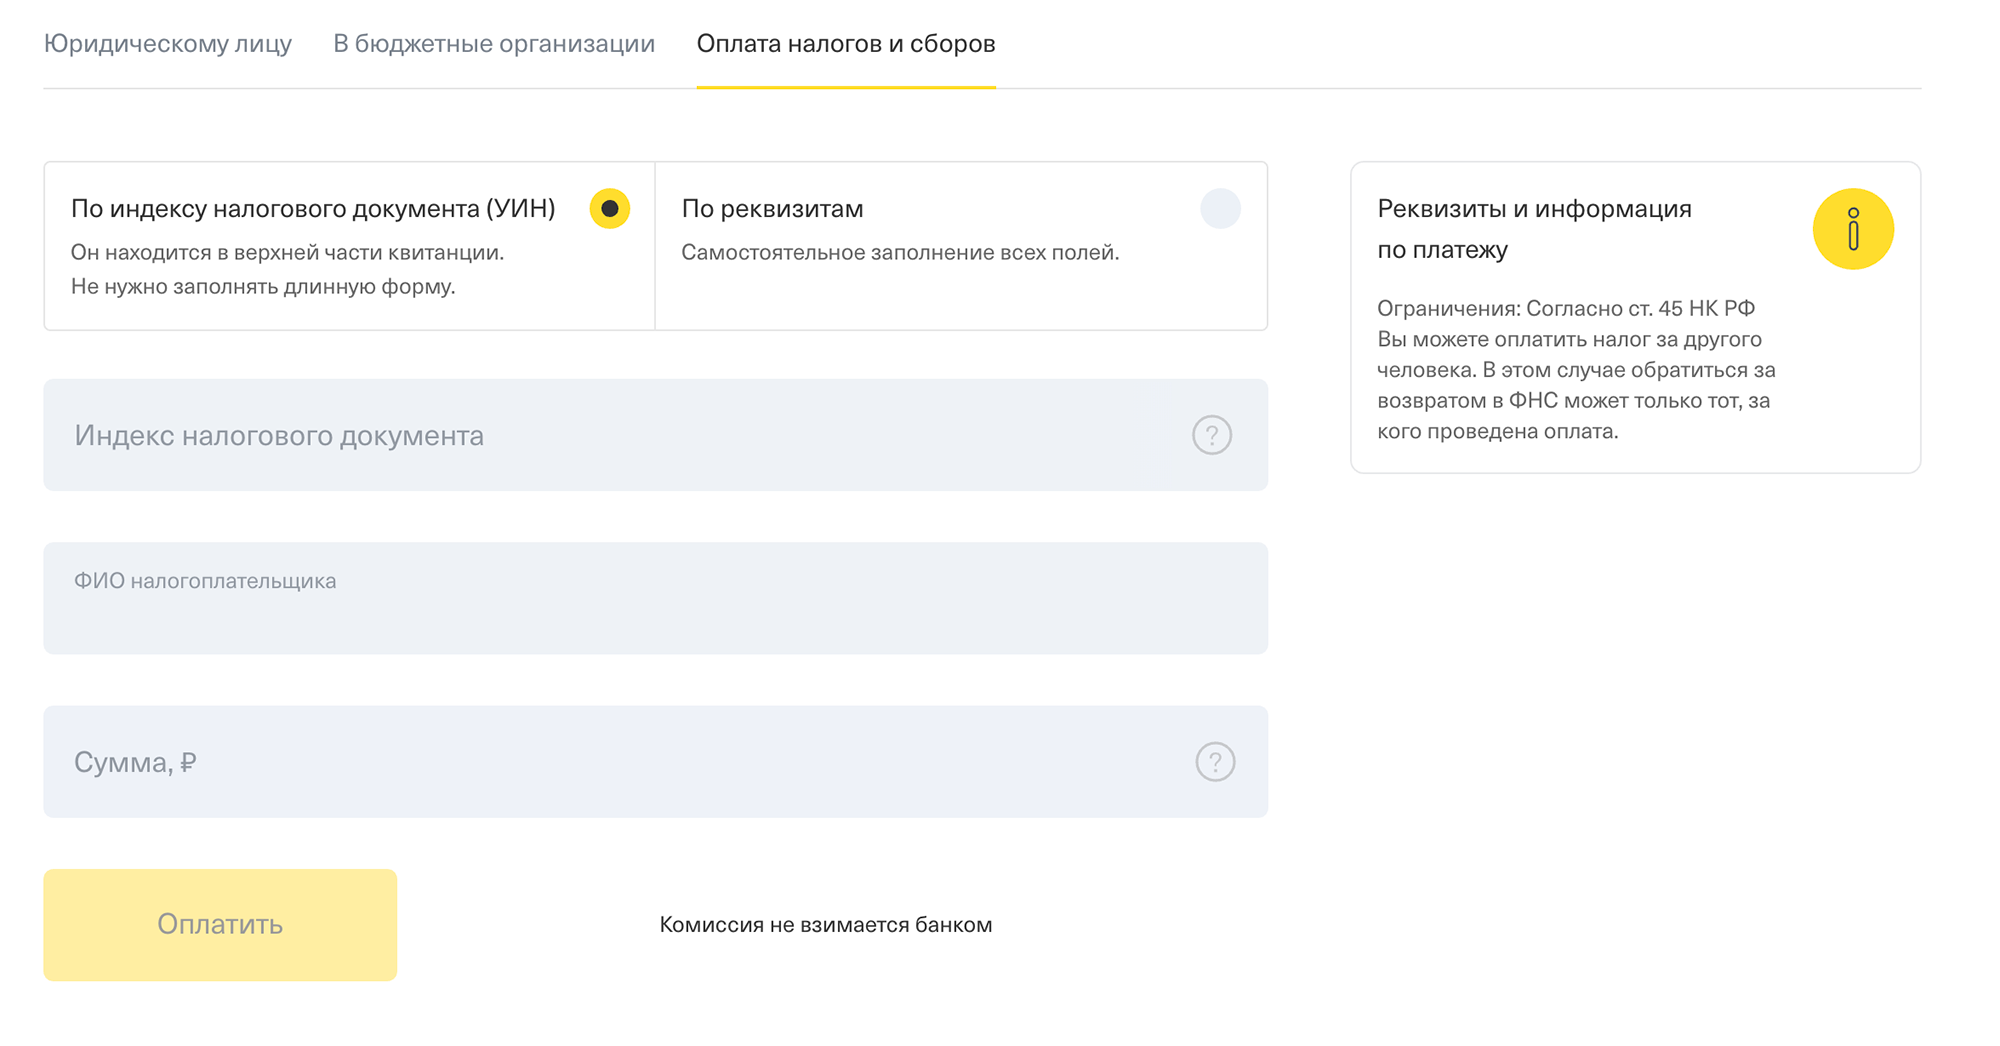
- при помощи специального сервиса ФНС, который автоматически сформирует платежное поручение. Его можно оплатить электронно на сайте ФНС, через госуслуги или на сайте Т-Банка;
- в любом отделении банка по бумажному платежному поручению. Для этого распечатайте документ, который сформировал сервис ФНС.

Что делать, если выигрыш оказался слишком крупным
Для выигрышей у букмекера, в казино или лотерею больше 2,4 млн рублей ставка зависит от конечной суммы .
Сергей выиграл в лотерею 3 млн рублей.
НДФЛ 13% от 2,4 млн рублей — 312 000 ₽.
Превышение над 2,4 млн рублей — 600 000 ₽ , налог по ставке 15% — 90 000 ₽ .
Всего НДФЛ — 402 000 ₽ .
С суммы выигрыша от 5 000 001 до 20 000 000 ₽ удержат 18%, от 20 000 001 до 50 000 000 ₽ — 20%, свыше 50 000 000 ₽ — 22%. Если, к примеру, человек выиграл 55 млн, с него удержат НДФЛ по всем пяти ставкам.
Для выигрышей и призов в рекламных акциях ставка всегда 35% при любой сумме.
Помните: крупный выигрыш от российского источника означает, что сдавать декларацию 3-НДФЛ вам не придется. Это забота букмекера, казино, оператора лотереи или организатора рекламной кампании.
Вы получили от российской лотереи 1 000 000 ₽. Ее оператор — налоговый агент. Он выплатит вам чуть больше 870 000 ₽ с учетом вычета 4 000 ₽ и отчитается перед налоговой.
Вы сорвали джекпот в казино — 10 000 000 ₽. Казино подаст сведения об этом и сумме, которую вы внесли в его кассу.
Вам придет уведомление из налоговой, по которому вы заплатите НДФЛ до 1 декабря года, следующего за годом выигрыша.
Поэтому лучше сразу откладывать суммы НДФЛ и не трогать до момента уплаты. Например, открыть накопительный счет: тогда еще подзаработаете на процентах.
Можно ли не платить налог или уменьшить его
Если ваши выигрыши или стоимость полученных призов меньше 4 000 ₽ за год, НДФЛ платить не нужно — это сумма, которая не облагается налогом. Если получили больше, из выигрышей можно вычесть эти 4 000 ₽.
Нужно ли платить налог на выигрыши свыше 4 000 ₽, зависит от того, где и сколько вы выиграли. Иногда за вас это делают налоговые агенты — они вычтут НДФЛ при выплате. Но в некоторых случаях налог нужно платить самостоятельно.
Когда надо самостоятельно заплатить НДФЛ за выигрыш и когда его заплатит агент
| Где выиграли | Надо платить самостоятельно | Платит налоговый агент |
|---|---|---|
| Российские лотереи | 1. Выиграли 4 000—15 000 ₽ за год. 2. Суммарно выиграли свыше 15 000 ₽ за год, но каждый разовый выигрыш был меньше 15 000 ₽. | Выиграли свыше 15 000 ₽ за раз. Налоговый агент — организатор лотереи. |
| Иностранные лотереи | Выиграли свыше 4 000 ₽ за год | Нет |
| Легальные букмекеры — члены российских СРО | Нет | Вывели со счета букмекерской конторы свыше 4 000 ₽. Налоговый агент — контора. |
| Нелегальные букмекеры и казино | Вывели со счетов свыше 4 000 ₽ за год | Нет |
| Казино | Выиграли свыше 4 000 ₽ за год. При этом сумма, которую внесли, меньше той, которую забрали у казино. Самостоятельно рассчитывать и декларировать не придется — налоговая пришлет уведомление с суммой НДФЛ по данным казино | Нет |
| Рекламные акции и другие источники | Приз натуральный, без денежной части, которая покрыла бы налог. Вы получите уведомление из налоговой | Приз денежный или включает денежную часть |
| Где выиграли | Надо платить самостоятельно | Платит налоговый агент |
|---|---|---|
| Российские лотереи | 1. Выиграли 4 000—15 000 ₽ за год. 2. Суммарно выиграли свыше 15 000 ₽ за год, но каждый разовый выигрыш был меньше 15 000 ₽. | Выиграли свыше 15 000 ₽ за раз. Налоговый агент — организатор лотереи. |
| Иностранные лотереи | Выиграли свыше 4 000 ₽ за год | Нет |
| Легальные букмекеры — члены российских СРО | Нет | Вывели со счета букмекерской конторы свыше 4 000 ₽. Налоговый агент — контора. |
| Нелегальные букмекеры и казино | Вывели со счетов свыше 4 000 ₽ за год | Нет |
| Казино | Выиграли свыше 4 000 ₽ за год. При этом сумма, которую внесли, меньше той, которую забрали у казино. Самостоятельно рассчитывать и декларировать не придется — налоговая пришлет уведомление с суммой НДФЛ по данным казино | Нет |
| Рекламные акции и другие источники | Приз натуральный, без денежной части, которая покрыла бы налог. Вы получите уведомление из налоговой | Приз денежный или включает денежную часть |
Выигрыши в лотерею нельзя уменьшать на цену билета и тем более на проигранные в том же году суммы.
Игрок в течение года потратил на лотереи 10 000 ₽. Несколько раз выигрывал, в сумме получилось 5 000 ₽. Хотя он в минусе, ему придется еще заплатить государству: (5 000 − 4 000) × 13% = 130 ₽.
Стандартные, имущественные и социальные налоговые вычеты к выигрышам от азартных игр и лотерей не применяют .
Ответственность за неуплату налога
Если не платить НДФЛ, то при значительных выигрышах недоимка может повлечь уголовную ответственность. Налоговый долг считается крупным, если его размер превышает 2,7 млн за три года подряд .
Минимальное наказание — штраф в 100 тысяч рублей, максимальное — тюрьма на год. Если добровольно заплатить недоимку, пени и штраф, на первый раз от наказания освободят.
Если же недоимка по НДФЛ не дотягивает до уголовной статьи, налоговый штраф — 20% от суммы или 40%, если налоговики докажут, что не платили умышленно .
Отдельно оштрафуют за непредставление деклараций по НДФЛ: начислят 5% от неуплаченной в срок суммы налога за каждый полный или неполный месяц просрочки, но не более 30% недоимки и не менее 1000 ₽ .
Сам НДФЛ взыщут в любом случае: и при уголовном преследовании, и при налоговом.

Как считать налог на выигрыш
Мы обобщили все способы расчета НДФЛ с выигрышей от 4 000 до 2 400 000 ₽. Получилось три варианта.
Варианты расчета налога на выигрыш от 4 000 до 2 400 000 ₽ включительно
| Формула | В каких случаях применяется | Кто рассчитывает и платит |
|---|---|---|
| Налог = Выигрыш × 13% | Российские лотереи | 1. При выигрыше до 15 000 ₽ — игрок. 2. При выигрыше от 15 000 ₽ — организатор лотереи |
| Иностранные лотереи | Игрок | |
| Нелегальные букмекеры и казино | Игрок | |
| Соревнование или шоу без рекламных целей | Организатор мероприятия. Если он не может удержать НДФЛ — платит обладатель приза | |
| Налог = (Выигрыш − депозит) × 13% | Легальные российские букмекеры | Букмекер |
| Российские казино | Рассчитывает налоговая по данным казино. Платит игрок | |
| Налог = Выигрыш × 35% | Рекламные акции | Организатор акции. Если он не может удержать НДФЛ — платит обладатель приза |
| Формула | В каких случаях применяется | Кто рассчитывает и платит |
|---|---|---|
| Налог = Выигрыш × 13% | Российские лотереи | 1. При выигрыше до 15 000 ₽ — игрок. 2. При выигрыше от 15 000 ₽ — организатор лотереи |
| Иностранные лотереи | Игрок | |
| Нелегальные букмекеры и казино | Игрок | |
| Соревнование или шоу без рекламных целей | Организатор мероприятия. Если он не может удержать НДФЛ — платит обладатель приза | |
| Налог = (Выигрыш − депозит) × 13% | Легальные российские букмекеры | Букмекер |
| Российские казино | Рассчитывает налоговая по данным казино. Платит игрок | |
| Налог = Выигрыш × 35% | Рекламные акции | Организатор акции. Если он не может удержать НДФЛ — платит обладатель приза |
При выигрыше свыше 2,4 млн в лотерею, у букмекеров или в казино будет применяться прогрессивная шкала НДФЛ — от 15 до 22%.
Новости, которые касаются всех, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @t_jrnl